GSMT® — это проверенная, готовая к промышленной эксплуатации программная платформа для эмиссии, погашения и обращения розничной цифровой валюты центрального банка (ЦВЦБ), созданная командой, стоящей за первым в мире успешным пилотным проектом розничной ЦВЦБ.
Построенная на передовых технологиях и строгих практиках разработки ПО, GSMT® предоставляет центральному банку всё необходимое для эмиссии, погашения и обращения цифровых денежных единиц — безопасно и эффективно.
Каждая денежная единица — eNote — служит подлинным средством накопления и обмена, перемещаясь напрямую между двумя кошельками без этапа расчётов.
Визуальное представление номиналов создано так, чтобы вызывать у граждан то же чувство владения, что и физические банкноты — узнаваемое и укоренённое в культуре, а не абстрактный баланс на экране. Архитектура GSMT® достаточно гибкая, чтобы адаптироваться к существующей финансовой экосистеме каждой страны и новым рыночным возможностям, следуя принципам, схожим с директивой PSD2 Европейского союза.
eNote — это цифровая денежная единица, обращающаяся в системе GSMT®, — подлинный предъявительский инструмент, а не остаток на счёте.
GDM — эксклюзивный шлюз центрального банка для создания и уничтожения eNote. Каждая единица, выпущенная в обращение, и каждая единица, погашенная и выведенная из обращения, проходит через GDM в рамках защищённого, проверяемого процесса авторизации, который контролирует исключительно центральный банк, — таким образом денежный суверенитет над эмиссией денег остаётся полностью в его руках.
GEM — это механизм обращения, который поддерживает движение валюты. Он размещает и обслуживает кошельки ЦВЦБ конечных пользователей, проверяет и исполняет каждую транзакцию в реальном времени через комплексный API, и может быть развёрнут в рамках любой из операционных моделей GSMT® — централизованной, децентрализованной или распределённой между конкурирующими провайдерами.
GWA — это обращённый к населению уровень, с которым люди фактически взаимодействуют: дополняющий GEM продукт, предоставляющий удобное мобильное приложение и веб-порталы, охватывающие всё — от повседневных платежей до приёма платежей торговыми точками — от переводов между физическими лицами до точек продаж и электронной коммерции — без необходимости для пользователей понимать, что происходит «под капотом».
Эмиссия и погашение всегда остаются под прямым управлением центрального банка. Помимо этого, архитектура и API GSMT® поддерживают любую операционную модель — от полностью централизованной до полностью конкурентной — для экономик любого масштаба.
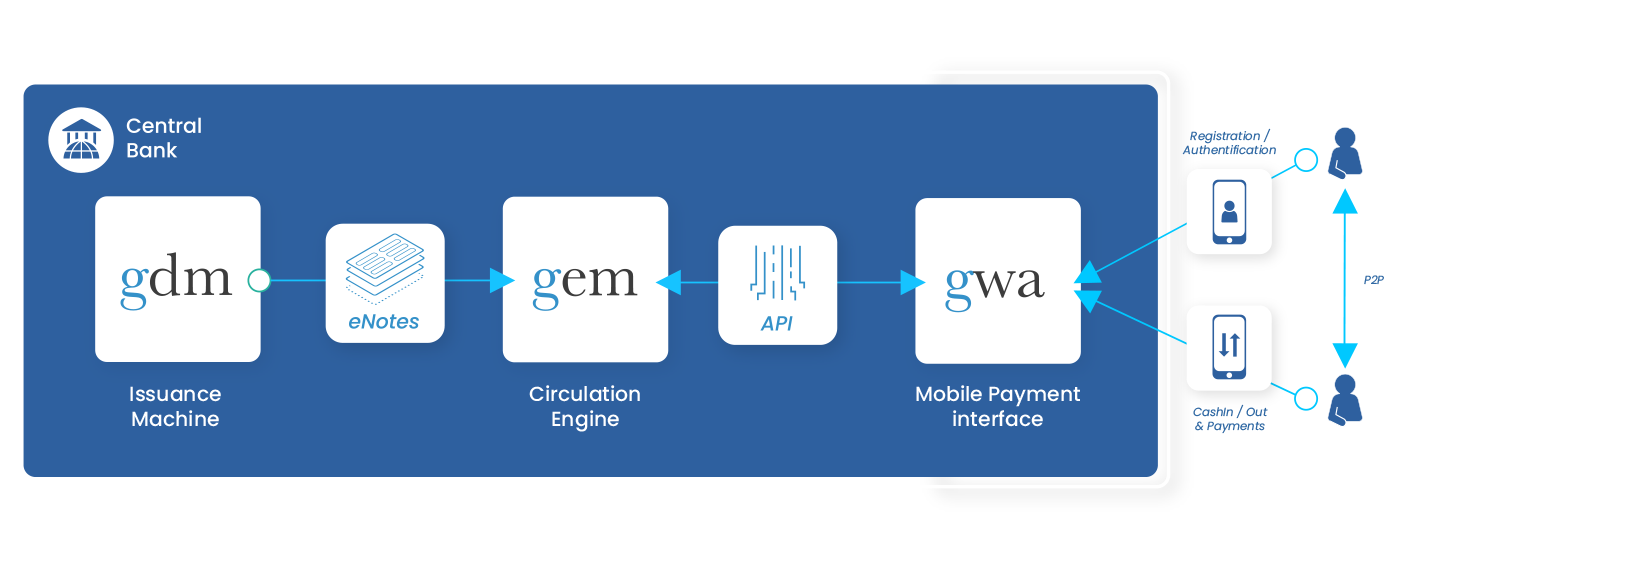
В централизованной модели центральный банк управляет GDM, GEM и GWA от начала до конца — эмитирует eNote, обеспечивает уровень обращения и напрямую обслуживает граждан через собственный кошелёк и платёжный интерфейс. Это самый быстрый путь к запуску, дающий центральному банку максимально прямой операционный контроль, — подходит для небольших экономик или начальных пилотных этапов.
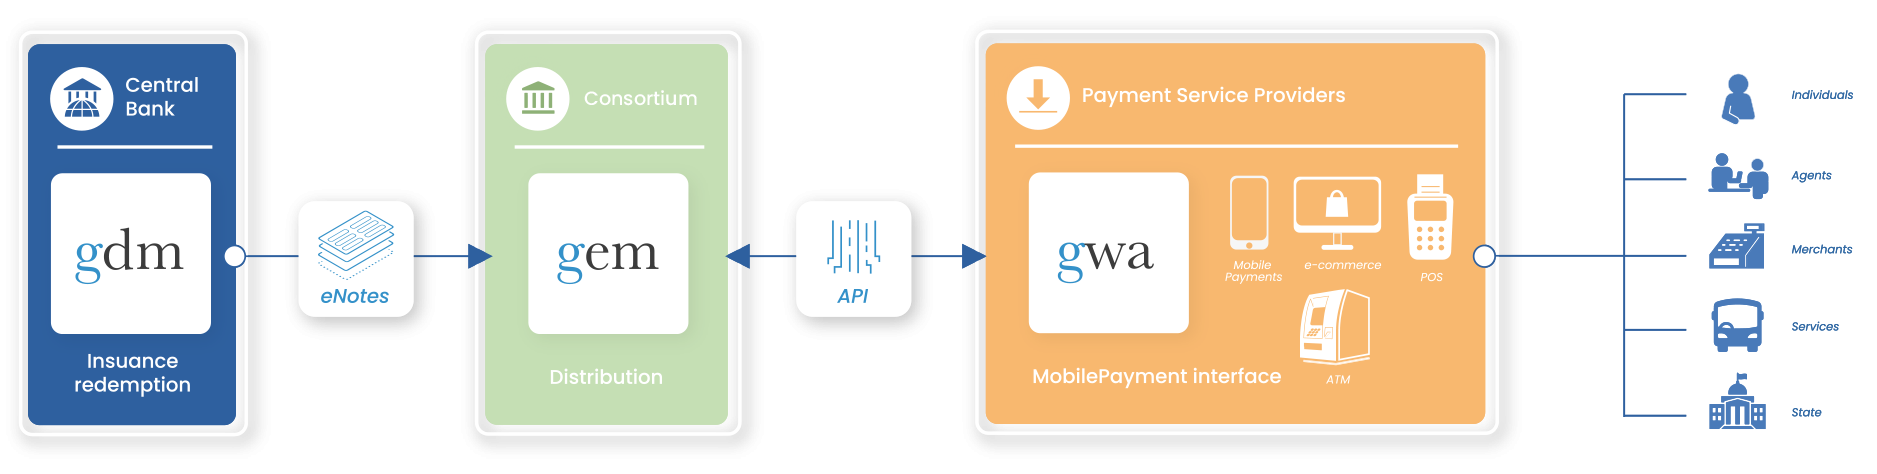
В децентрализованной модели GDM остаётся у центрального банка, а обращение передаётся частному сектору: регулируемые банки и поставщики платёжных услуг управляют общей платформой GEM, обслуживающей кошельки ЦВЦБ по единому набору правил — распределяя работу по дистрибуции и обслуживанию клиентов по всей существующей финансовой экосистеме.

Распределённая модель идёт ещё дальше, открывая обращение GEM для нескольких конкурирующих провайдеров одновременно — каждый подключён через общий уровень API к единому пулу поставщиков платёжных услуг, площадок криптоактивов и государственных систем, предоставляя гражданам и торговым точкам реальный выбор поставщика кошелька, при этом эмиссия и погашение через GDM остаются исключительно под контролем центрального банка.
Продукты GSMT® можно устанавливать как в физической, так и в облачной инфраструктуре, адаптируясь к уже существующей ИТ-стратегии каждого центрального банка, а не навязывая новую. Сегодня они работают на традиционных реляционных базах данных для максимальной операционной зрелости, а распределённые разрешённые реестры доступны как дополнительная опция, как только центральный банк будет готов изучить этот путь, — так платформа может развиваться вместе с ИТ-дорожной картой учреждения, а не привязывать его с первого дня к единственной архитектуре.
В партнёрстве с WhisperCash GSMT® предлагает полностью офлайн-платежи между физическими лицами без необходимости в серверной инфраструктуре или подключении к интернету. Кошельки работают внутри защищённых смарт-карт и обмениваются криптографически подписанными транзакциями напрямую между плательщиком и получателем — с теми же свойствами, что и физические наличные. Карты обычно выдаются после процедур KYC, а закрытые ключи предоставляются платформой GSMT® при подключении, благодаря чему последовательные офлайн-платежи остаются защищёнными без ущерба для конфиденциальности или доступности.
Построенная на прочной основе GSMT®, D-GSMT сочетает централизованную реляционную базу данных для локального реестра с технологией распределённого реестра (DLT) для межGEM-транзакций через общие реестры — объединяя производительность централизованной обработки с неизменностью и гибким управлением DLT.
Распределённая сеть разработана для поддержки нескольких ЦВЦБ одновременно, обмениваясь с частными стейблкоинами и другими цифровыми активами, что позволяет пользователям беспрепятственно переводить стоимость между предпочитаемыми платёжными сетями. По замыслу GDM остаётся отключённым от распределённой сети D-GSMT, сохраняя эмиссию, производство и погашение под прямым контролем центрального банка.
D-GSMT привносит в инфраструктуру финансового рынка ключевые факторы инноваций и конкурентоспособности — при этом eNote от Giori остаётся неизменной величиной в обоих реестрах, обеспечивая контроль центрального банка и долгосрочную безопасность всех связанных активов, операций и пользователей.
Подходит для средних и крупных экосистем ЦВЦБ
GSMT® построена на передовых, проверенных технологиях управления базами данных, криптографии, API и сетевых решений — вся система прошла проверку в реальном пилотном проекте с Центральным банком Уругвая (BCU), первым в мире внедрением розничной ЦВЦБ на основе токенов, а также обширное лабораторное тестирование. Это различие важно: некоторые розничные ЦВЦБ, запущенные без столь же глубокого программного планирования, столкнулись с трудностями в привлечении населения — почти 99% кошельков нигерийской eNaira оставались неиспользованными в первый год, а багамский Sand Dollar спустя годы после запуска по-прежнему составлял лишь около 0,2% денежной массы в обращении, согласно исследованиям МВФ и Atlantic Council. Пилот e-Peso избежал этой проблемы, сочетая технологию с более чем двухлетним совместным операционным планированием между Giori S.A. и BCU ещё до выпуска первой единицы валюты — доказательство того, что GSMT® была спроектирована, протестирована и доработана с учётом реалий действующей денежной системы, а не только лабораторной среды.
Масштабируемость критически важна для розничной ЦВЦБ, поскольку внедрение среди частных лиц и предприятий растёт со временем вместе с появлением новых платёжных сценариев. GSMT® разработана так, чтобы соответствовать любому сценарию роста внедрения — от ограниченного пилота в несколько тысяч кошельков, как в Уругвае, до объёмов национального масштаба. Чтобы представить, что может означать такой "масштаб": китайский e-CNY к концу 2025 года обработал более 3,4 млрд транзакций на сумму около 16,7 трлн юаней (примерно 2,3 трлн долларов), по данным мониторинга Atlantic Council. Уровень GEM платформы GSMT® спроектирован для горизонтального масштабирования по мере роста обращения, поэтому центральному банку не нужно пересматривать архитектуру своей системы ЦВЦБ при переходе от пилотной фазы к общенациональному внедрению — та же платформа, которая обеспечивала работу уругвайской тестовой площадки, спроектирована и для таких объёмов.
GSMT® поддерживает широкий спектр настроек — от точной настройки криптографических параметров до культурного и визуального представления содержимого кошелька, чтобы население узнавало новую валюту и доверяло ей. Центральные банки принимают очень разные проектные решения в зависимости от своего контекста: опрос BIS 2024 года среди 93 центральных банков выявил значительные различия в подходах к лимитам хранения, взаимодействию и офлайн-доступу для розничных ЦВЦБ, отражающие платёжный ландшафт и политические приоритеты каждой страны. В пилоте e-Peso, например, номиналы были разработаны так, чтобы напоминать внешний вид физических банкнот уругвайского песо — специально для формирования доверия и узнаваемости у населения во время первого в своём роде внедрения. Та же гибкость настройки позволяет GSMT® адаптироваться к самым разным национальным требованиям — будь то приоритет офлайн-доступа для географически рассредоточенного населения или более тесная интеграция с существующей сетью банковских агентов.
D-GSMT реализует сеть распределённого реестра, позволяющую подключать новых участников и стимулирующую конкуренцию между несколькими поставщиками розничных ЦВЦБ. Решение подходит для стран среднего и крупного размера со сложными требованиями к управлению и бизнес-правилам, поскольку ЦВЦБ всё активнее способствуют взаимодействию между государствами и частными экосистемами цифровых активов. Это не теоретическая проблема: с 2022 года экспериментирование с трансграничными оптовыми ЦВЦБ выросло более чем вдвое, а платформы вроде mBridge стали самым быстрорастущим проектом в этой области; в закрывающем отчёте ЕЦБ за октябрь 2025 года о подготовительном этапе цифрового евро прямо рассматривался вопрос о том, как будущий цифровой евро будет сосуществовать с частными платёжными решениями и растущим рынком стейблкоинов. D-GSMT создана именно для такой среды — её общие реестры позволяют розничной ЦВЦБ подключаться к более широкой мультиактивной сети, при этом GDM (эмиссия и погашение) намеренно остаётся отделённым от этого распределённого уровня, чтобы прямой контроль центрального банка над созданием денег никогда не ставился под сомнение.
От D-GSMT — нашего новейшего поколения — до основания компании в Швейцарии в 2012 году: десятилетие становления экспертизы в области ЦВЦБ, включая первый в мире успешный пилот розничной ЦВЦБ.
Опираясь на прочную основу GSMT®, Giori S.A. выпускает новое поколение систем ЦВЦБ — D-GSMT, сочетающее централизованные базы данных для локального реестра с общими разрешёнными реестрами на базе DLT для межGEM-транзакций. Релиз добавляет расширённую доступность для пользователей, офлайн-платежи, повышенную производительность и продвинутую квантовую защиту — включая партнёрство по офлайн-платежам с WhisperCash.
Версия 3 реализует мобильный платёжный интерфейс GWA, обеспечивая немедленное массовое внедрение сценариев использования розничной ЦВЦБ. Giori S.A. приглашена выступить на дискуссиях Банка международных расчётов в Базеле и перед Комитетом по финансовым рынкам ОЭСР в Женеве.
Версия 2 GSMT® выходит с новыми функциями управления кошельками и открывает API-сервисы, позволяющие реализовать любой сценарий использования розничной ЦВЦБ. Giori S.A. участвует в дискуссии о ЦВЦБ на ежегодных встречах МВФ в Вашингтоне.
Giori S.A. представляет GSMT® на конференции SIBOS, ежегодно организуемой SWIFT, в Сингапуре, и заказывает первое исследование правовых аспектов ЦВЦБ у швейцарской юридической фирмы BMG.
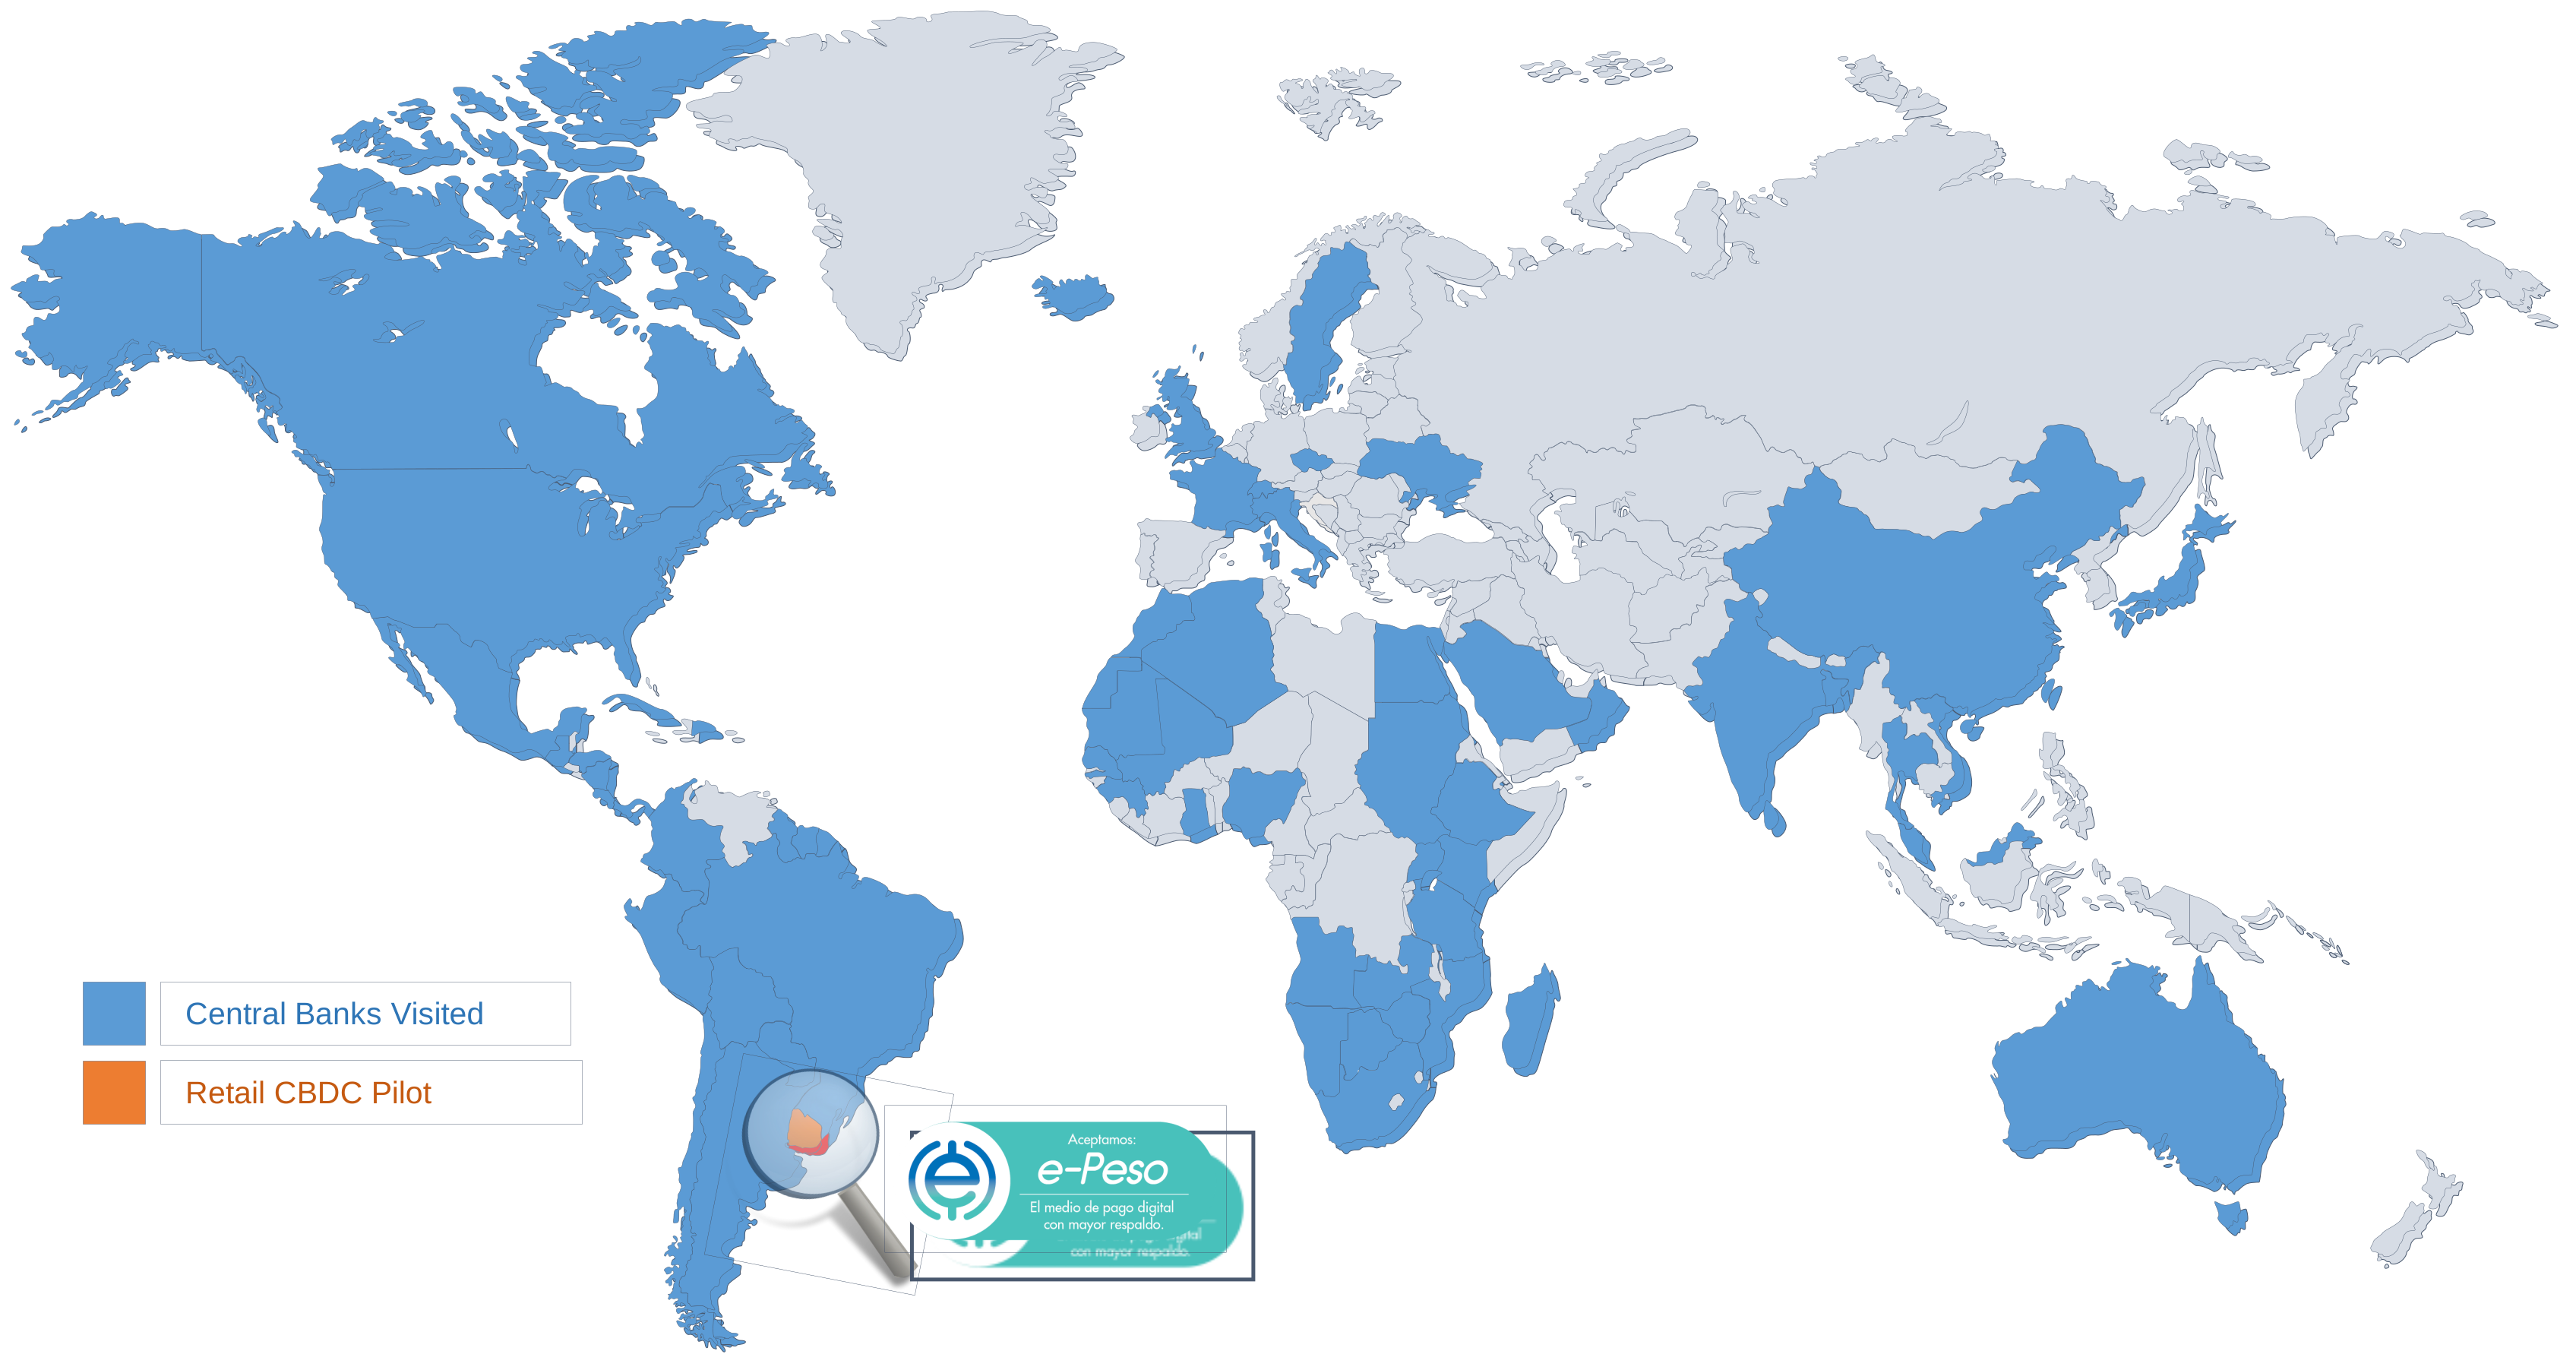
Пилотный проект e-Peso. Giori S.A. развёртывает первую в мире тестовую площадку ЦВЦБ в рамках пилотного проекта с Центральным банком Уругвая (BCU) — мировая премьера токен-ориентированной розничной ЦВЦБ и первый успешный пилот розничной ЦВЦБ, выпущенной центральным банком.
Сотрудничество с BCU началось в 2014 году и включало более двух лет совместного планирования всех операционных и технических деталей — помимо самой технологии GSMT®, обсуждались все нетехнические аспекты первого внедрения розничной ЦВЦБ. Giori S.A. полностью руководила управлением программой, координируя заинтересованные стороны и интегрируя системы партнёров как в техническом, так и в бизнес-процессном плане. Успех пилота был публично отмечен и высоко оценён BCU, BIS и МВФ.
Первая версия GSMT® предлагает полный набор базовых функций для эмиссии и распространения розничной ЦВЦБ. Giori S.A. выступает спонсором и докладчиком на конференции Central Bank Payments Conference в Амстердаме, а также на встречах Группы Всемирного банка в Вашингтоне.
Презентация на 100-й Генеральной ассамблее Интерпола о ЦВЦБ как инструменте борьбы с финансовыми преступлениями и подделкой банкнот. Прототип GSMT® представлен более чем 40 центральным банкам по всему миру, Giori S.A. приглашена выступить на дискуссиях МВФ в Вашингтоне.
Giori S.A. регистрируется в Швейцарии. Подана первая патентная заявка Giori, описывающая цифровую валюту центрального банка.
Проект был запущен в 2012 году Роберто Джиори, бывшим президентом De La Rue Giori — на тот момент доминирующего игрока в печати банкнот. De La Rue, одна из ведущих типографий мира, согласилась создать совместное предприятие со швейцарской компанией Giori Organization, предоставив специализированное оборудование для создания защищённых типографий (Security Printing Works) для центральных банков 75 стран, производивших 98% мирового объёма банкнот.
Обладая более чем 40-летним опытом работы с валютами и центральными банками, г-н Джиори собрал команду инженеров и менеджеров с богатым опытом в цифровой индустрии, чтобы решить новую задачу: разработать первое в мире решение для розничной ЦВЦБ — GSMT®.
Помимо инженерной работы, команда участвовала в формировании правовых и регуляторных принципов ЦВЦБ и накопила уникальный опыт управления программами ЦВЦБ во всех их аспектах. Опираясь на GSMT® и этот обширный опыт, команда сегодня развивает услуги, сопровождающие центральные банки и другие заинтересованные стороны на всём пути внедрения ЦВЦБ.
Наши собственные аналитические материалы, а также ключевые публикации, формирующие глобальную дискуссию о ЦВЦБ.
Названия публикаций сохранены на языке оригинала.
Расскажите нам о вашей программе ЦВЦБ, и мы свяжемся с вами, чтобы назначить техническую или программную презентацию.
Предпочитаете написать напрямую?
info@gsmt.ch