منصّة GSMT® هي منصّة برمجية مثبَتة الجدارة وجاهزة للإنتاج، لإصدار العملة الرقمية للبنك المركزي على مستوى التجزئة واستردادها وتداولها — طوّرها الفريق ذاته الذي قاد أول تجربة رائدة ناجحة للعملة الرقمية للتجزئة في العالم.
بُنيت GSMT® على أحدث التقنيات وأفضل ممارسات تطوير البرمجيات الصارمة، وتوفّر للبنك المركزي كل ما يلزم لإصدار الوحدات الرقمية للعملة واستردادها وتداولها — بأمان وكفاءة.
كل وحدة من العملة — تُسمّى eNote — تمثّل مخزنًا حقيقيًا للقيمة ووسيلة تبادل تنتقل مباشرة بين محفظتين، دون الحاجة إلى خطوة تسوية.
صُمّم التمثيل البصري للفئات النقدية بحيث يمنح المواطنين الشعور ذاته بالملكية الذي اعتادوا عليه مع الأوراق النقدية المادية — مألوف، وسهل التمييز، ومرتبط بالثقافة المحلية، بدلًا من رصيد مجرّد على الشاشة. تتمتع بنية GSMT® بمرونة كافية للتكيّف مع المنظومة المالية القائمة في كل بلد ومع الفرص السوقية الجديدة، باتباع مبادئ مشابهة لتوجيه PSD2 للاتحاد الأوروبي.
الـ eNote هي الوحدة الرقمية للعملة المتداولة على منصّة GSMT® — أداة حاملة حقيقية، وليست مجرد رصيد حساب.
يُعدّ GDM البوابة الحصرية للبنك المركزي لإنشاء وحدات eNote وإتلافها. فكل وحدة تُصدَر للتداول — وكل وحدة تُسترد وتُسحب منه — تمرّ عبر GDM ضمن عملية تفويض آمنة وقابلة للتدقيق لا يتحكم بها سوى البنك المركزي، بما يبقي السيادة النقدية على إصدار العملة بين يديه بالكامل.
يُعدّ GEM محرّك التداول الذي يُبقي العملة في حركة مستمرة. فهو يستضيف ويخدم محافظ العملة الرقمية الخاصة بالمستخدمين النهائيين، ويتحقق من كل معاملة وينفّذها لحظيًا عبر واجهة برمجة تطبيقات شاملة، ويمكن نشره ضمن أي من نماذج التشغيل في GSMT® — مركزيًا أو لامركزيًا أو موزَّعًا بين مزوّدين متنافسين.
يمثّل GWA الطبقة التي يتعامل معها الجمهور فعليًا: منتج مكمّل لـ GEM يوفّر تطبيقًا للهاتف المحمول سهل الاستخدام وبوابات إلكترونية تغطي كل شيء، من المدفوعات اليومية إلى قبول التجار للعملة — من التحويلات بين الأفراد إلى نقاط البيع والتجارة الإلكترونية — دون الحاجة إلى فهم المستخدمين لما يجري خلف الكواليس.
يبقى الإصدار والاسترداد دائمًا تحت التشغيل المباشر للبنك المركزي. وفيما عدا ذلك، تدعم بنية GSMT® وواجهاتها البرمجية جميع نماذج التشغيل، من المركزية الكاملة إلى التنافسية الكاملة — لاقتصادات من أي حجم.
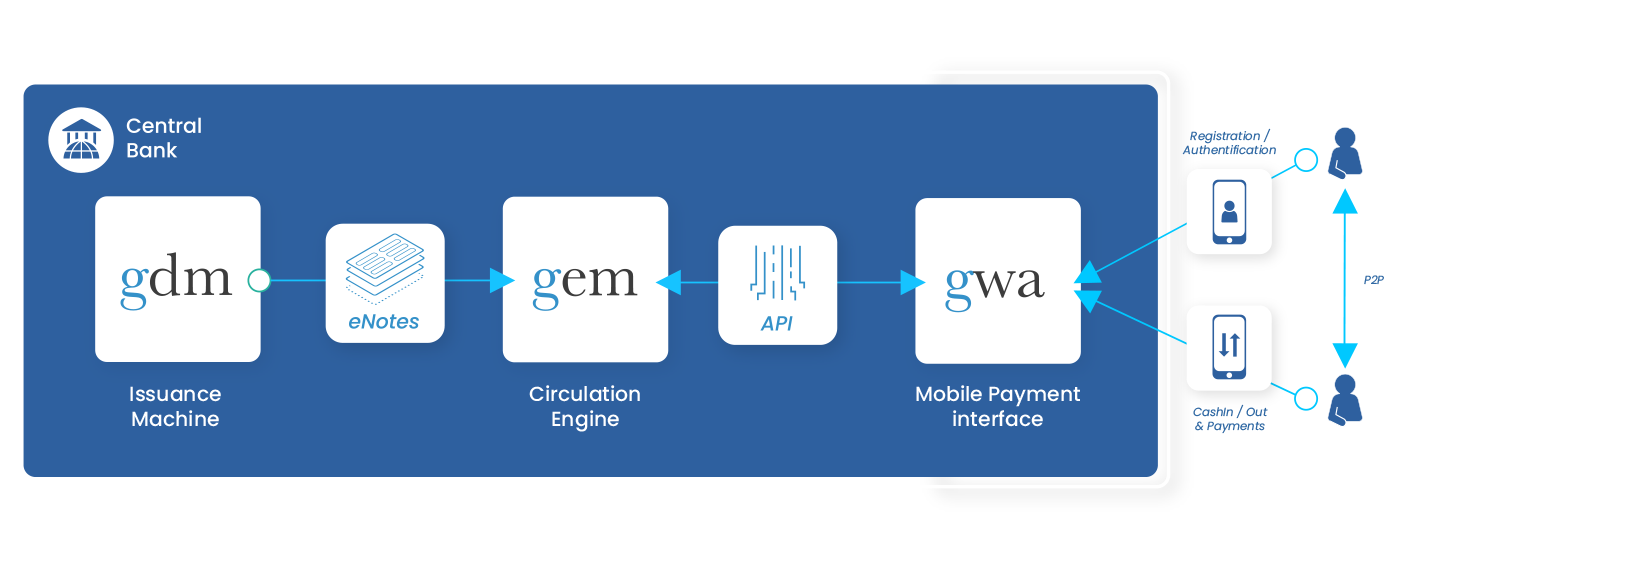
في النموذج المركزي، يشغّل البنك المركزي GDM وGEM وGWA من البداية إلى النهاية — فيُصدر وحدات eNote، ويدير طبقة التداول، ويخدم المواطنين مباشرة عبر محفظته وواجهة الدفع الخاصة به. وهذا هو المسار الأسرع نحو الإطلاق، إذ يمنح البنك المركزي أكثر درجات التحكم التشغيلي المباشر، وهو مناسب للاقتصادات الأصغر أو مراحل التجربة الأولى.
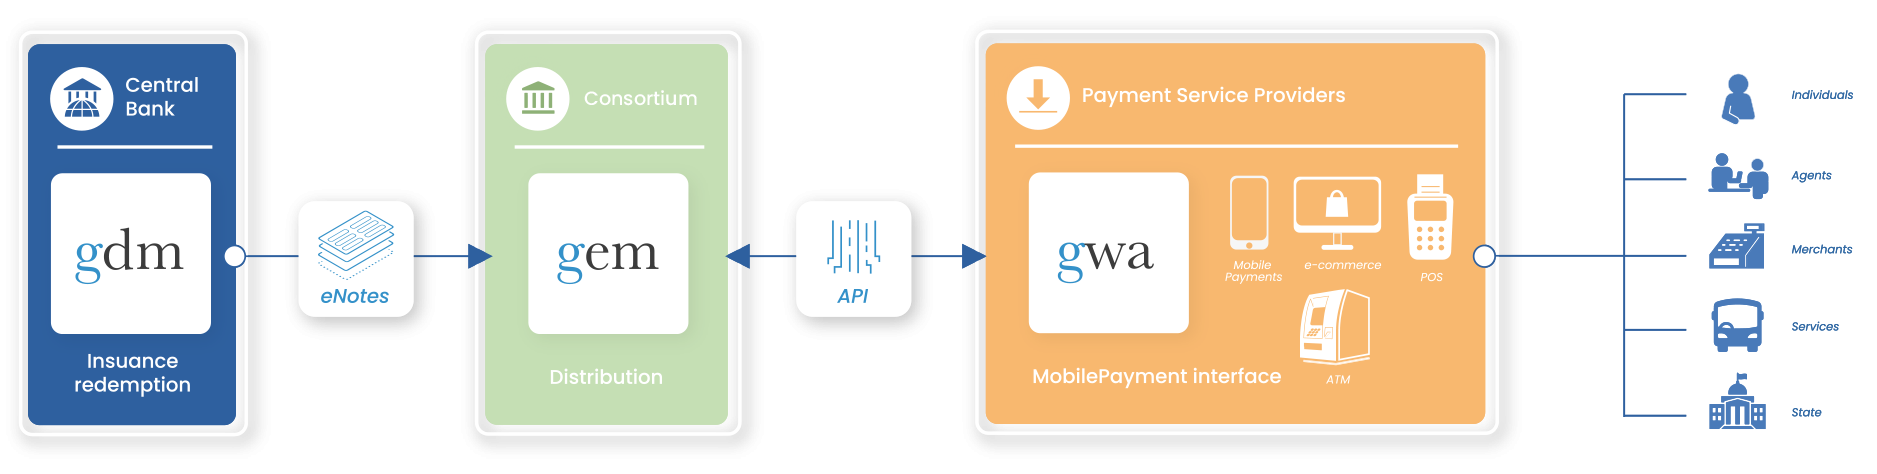
في النموذج اللامركزي، يبقى GDM بيد البنك المركزي بينما يُعهد بالتداول إلى القطاع الخاص: إذ تُشغّل البنوك الخاضعة للتنظيم ومزوّدو خدمات الدفع منصّة GEM مشتركة تخدم محافظ العملة الرقمية وفق مجموعة قواعد موحّدة — بما يوزّع أعمال التوزيع وخدمة العملاء على المنظومة المالية القائمة.

يذهب النموذج الموزَّع خطوة أبعد، بفتح تداول GEM أمام عدّة مزوّدين متنافسين جنبًا إلى جنب — يتصل كل منهم عبر طبقة API مشتركة بمجموعة موحّدة من مزوّدي خدمات الدفع ومنصّات الأصول المشفَّرة وأنظمة القطاع العام، بما يمنح المواطنين والتجار خيارًا حقيقيًا لمزوّد المحفظة، بينما يبقى إصدار العملة واستردادها عبر GDM تحت السيطرة الحصرية للبنك المركزي.
يمكن تركيب منتجات GSMT® في بيئة بنية تحتية مادية أو سحابية، بما يتكيّف مع استراتيجية تقنية المعلومات القائمة بالفعل لدى كل بنك مركزي بدلًا من فرض استراتيجية جديدة. وهي تعمل اليوم باستخدام قواعد بيانات علائقية تقليدية لتحقيق أقصى درجات النضج التشغيلي، مع توفّر السجلّات الموزّعة المصرَّح بها كخيار إضافي بمجرد استعداد البنك المركزي لاستكشاف هذا المسار — بما يتيح للمنصّة أن تتطور جنبًا إلى جنب مع خارطة طريق تقنية المعلومات الخاصة بالمؤسسة، بدلًا من تقييدها منذ اليوم الأول ببنية واحدة.
بالشراكة مع WhisperCash، تقدّم GSMT® مدفوعات شخصية بين طرفين دون اتصال بالإنترنت بالكامل، دون الحاجة إلى بنية تحتية للخوادم أو اتصال بالإنترنت. تعمل المحافظ داخل بطاقات ذكية آمنة، وتتبادل معاملات موقّعة تشفيريًا مباشرة بين الدافع والمستفيد — بخصائص مماثلة للنقد المادي. وتُوزَّع البطاقات عادة بعد إجراءات التحقق من الهوية (KYC)، وتُوفَّر المفاتيح الخاصة عبر GSMT® أثناء التسجيل، بما يضمن بقاء المدفوعات المتتالية دون اتصال آمنة دون المساس بالخصوصية أو سهولة الوصول.
بُني D-GSMT على الأساس المتين لمنصّة GSMT®، ويجمع بين قاعدة بيانات علائقية مركزية للسجلّ المحلي، وتقنية السجلّ الموزَّع (DLT) لإدارة المعاملات بين وحدات GEM عبر سجلّات مشتركة — جامعًا بذلك بين أداء المعالجة المركزية وثبات وحوكمة DLT المرنة.
صُمّمت الشبكة الموزّعة لدعم عدّة عملات رقمية للبنك المركزي في آن واحد، والتبادل مع العملات المستقرة الخاصة وأصول رقمية أخرى، بما يتيح للمستخدمين نقل القيمة بسلاسة عبر شبكات الدفع المفضّلة لديهم. وبحسب التصميم، يبقى GDM منفصلًا عن شبكة D-GSMT الموزّعة، للحفاظ على الإصدار والإنتاج والاسترداد تحت السيطرة المباشرة للبنك المركزي.
يُدخِل D-GSMT عوامل التمكين الأساسية للابتكار المالي والتنافسية ضمن بنية تحتية بمستوى الأسواق المالية — بينما تظل eNote من Giori هي الثابت المشترك عبر السجلّين، بما يضمن سيطرة البنك المركزي والأمان الدائم لكل الأصول والأعمال والمستخدمين المرتبطين.
مناسب لمنظومات العملة الرقمية للبنك المركزي متوسطة وكبيرة الحجم
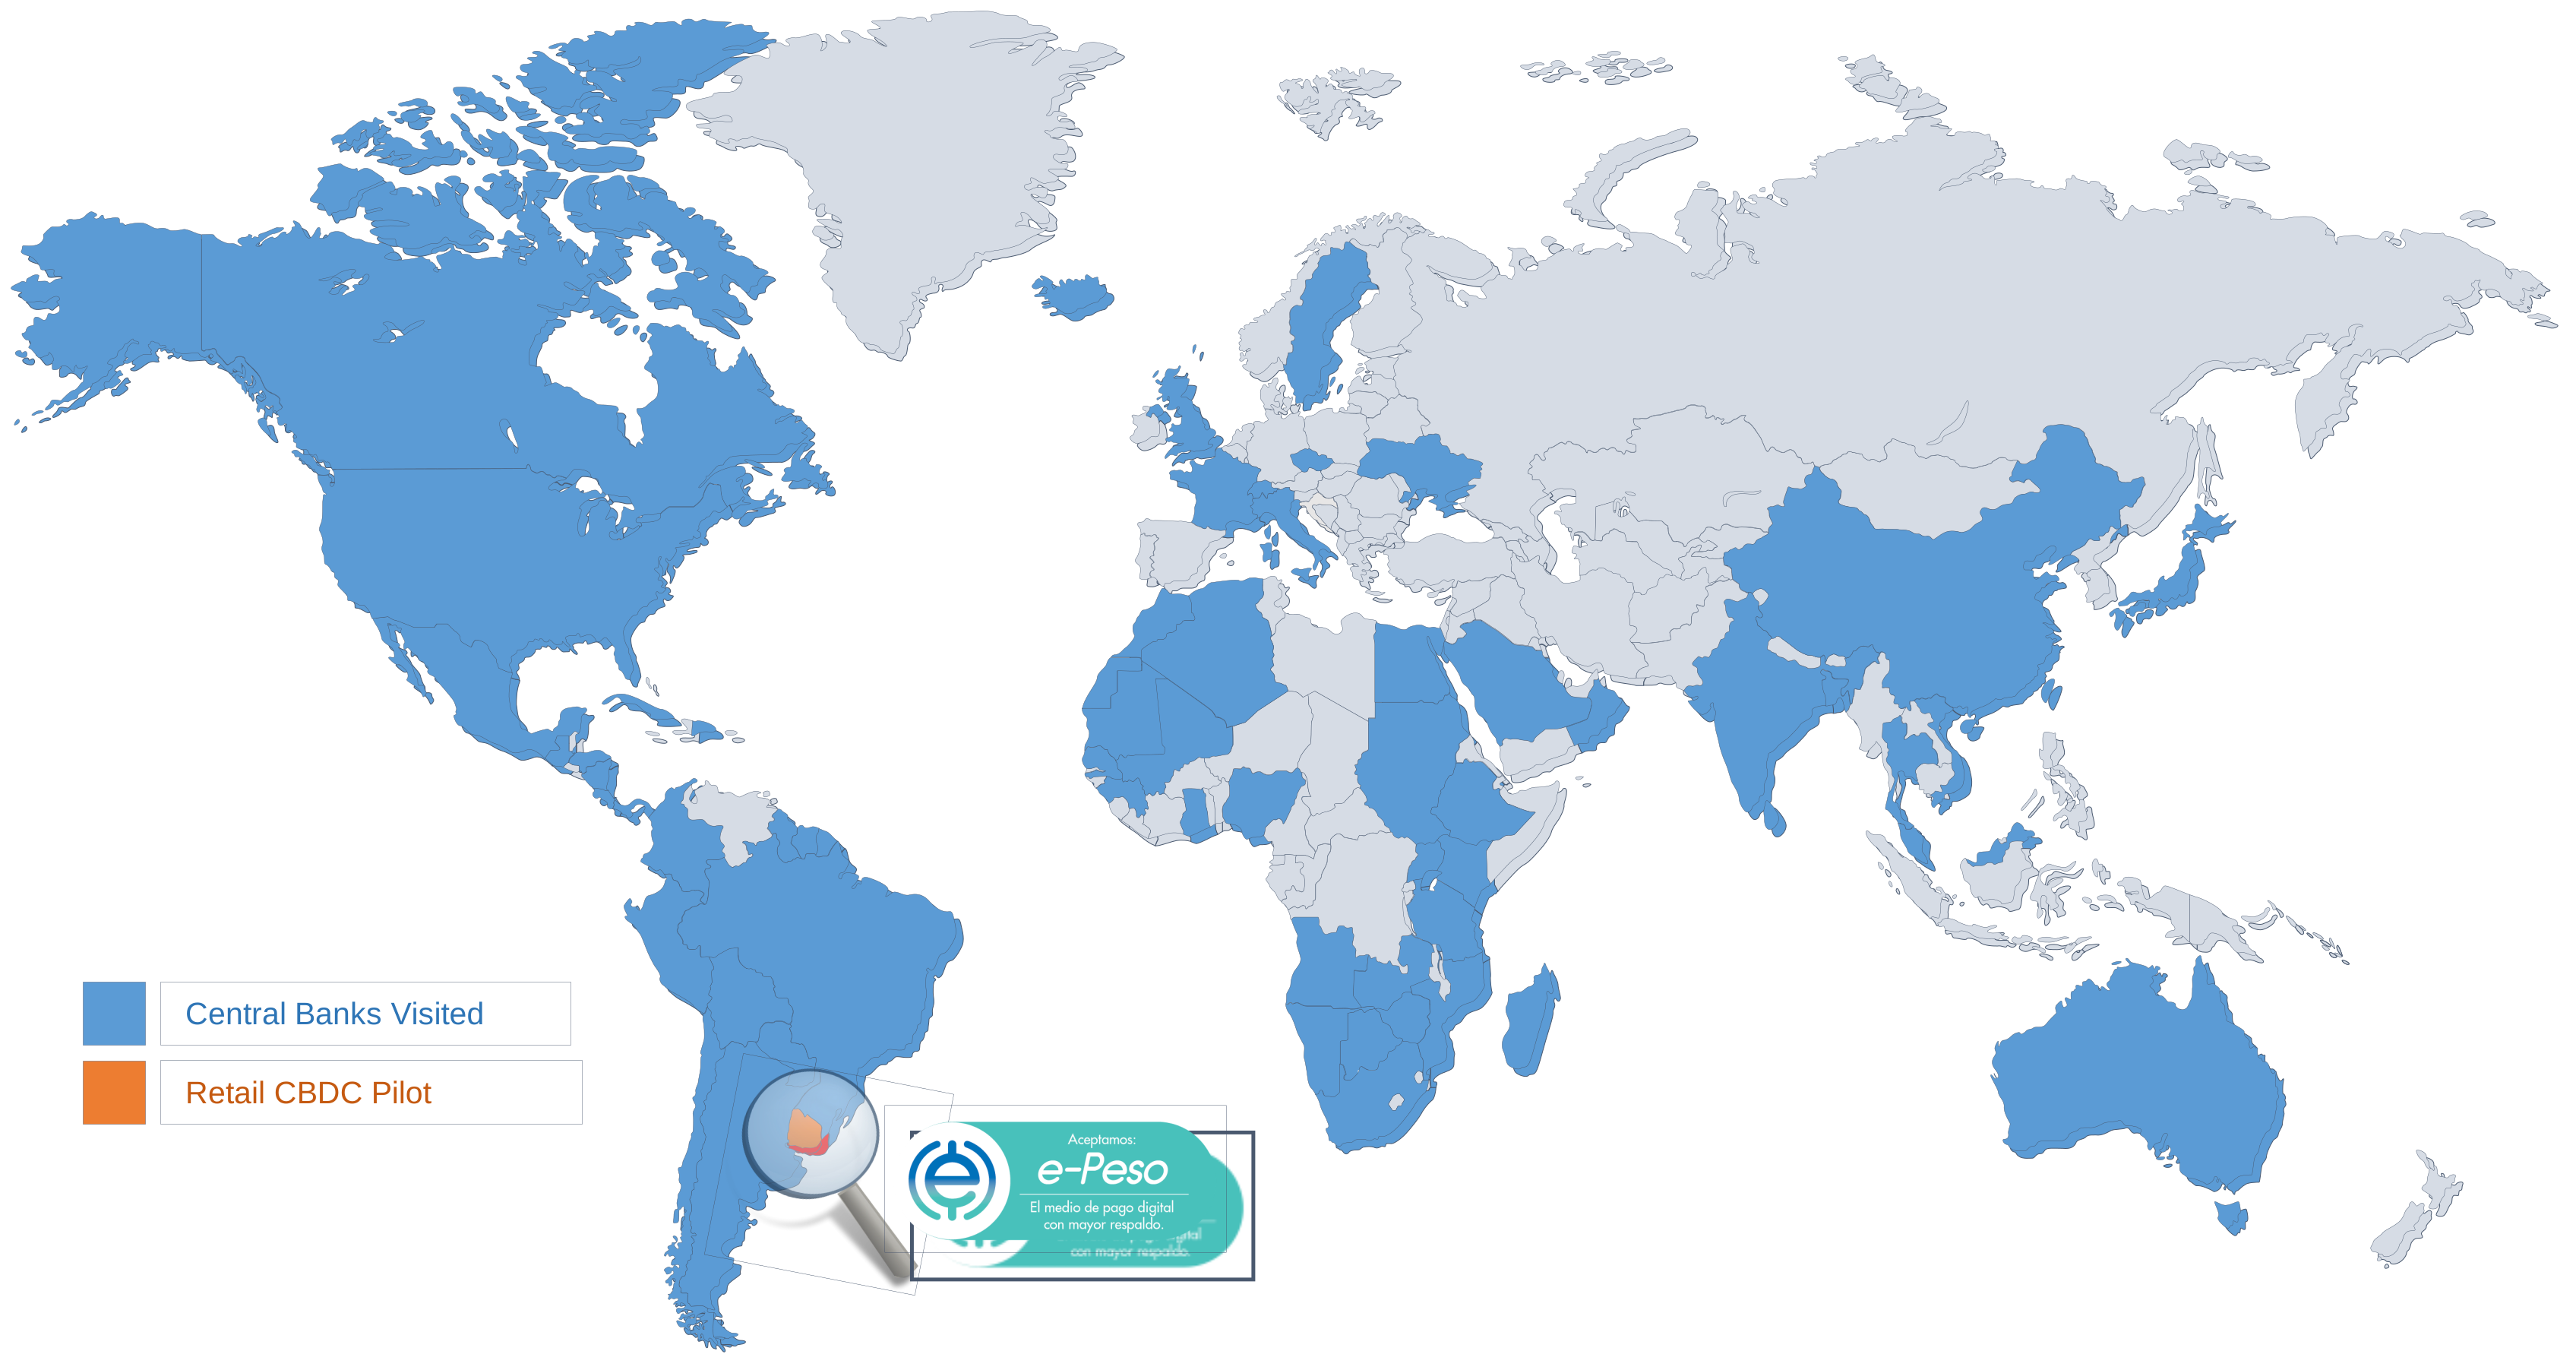
بُنيت GSMT® على تقنية متقدمة ومُثبَتة في إدارة قواعد البيانات والتشفير وواجهات البرمجة والشبكات — وقد تم التحقق من صحة النظام بأكمله من خلال تجربة حقيقية مع البنك المركزي لأوروغواي (BCU)، وهو أول نشر عالمي لعملة رقمية للتجزئة قائمة على الرموز، إلى جانب اختبارات مخبرية موسّعة. ولهذا التمييز أهميته: فقد واجهت عدّة عملات رقمية للتجزئة أُطلقت دون تخطيط برامجي بنفس هذا العمق صعوبةً في كسب ثقة الجمهور — إذ بقيت نسبة تقارب 99% من محافظ عملة eNaira النيجيرية دون استخدام خلال عامها الأول، وظلّت عملة Sand Dollar البهامية تمثّل نحو 0.2% فقط من إجمالي العملة المتداولة بعد سنوات من إطلاقها، وفقًا لأبحاث صندوق النقد الدولي والمجلس الأطلسي. وقد تجنّبت تجربة e-Peso هذا المأزق من خلال الجمع بين التقنية وأكثر من عامين من التخطيط التشغيلي المشترك بين Giori S.A. والبنك المركزي لأوروغواي قبل إصدار أي وحدة عملة — وهو ما يثبت أن GSMT® صُمّمت واختُبرت وطُوّرت في مواجهة واقع نظام نقدي فعلي، لا في بيئة مخبرية فحسب.
تُعدّ قابلية التوسّع عنصرًا أساسيًا في تصميم العملة الرقمية للتجزئة، إذ ينمو تبنّيها من قِبل الأفراد والمؤسسات بمرور الوقت مع ظهور حالات استخدام جديدة للدفع. صُمّمت GSMT® لتلبية أي سيناريو لنمو التبنّي تواجهه أي بنك مركزي — من تجربة محدودة بضعة آلاف من المحافظ، كما في أوروغواي، إلى أحجام على المستوى الوطني. ولإعطاء فكرة عمّا قد يعنيه "النطاق" لاحقًا: عالج اليوان الرقمي الصيني (e-CNY) أكثر من 3.4 مليار معاملة بقيمة تقارب 16.7 تريليون يوان (نحو 2.3 تريليون دولار) بحلول أواخر عام 2025، وفقًا لبيانات رصد المجلس الأطلسي. صُمّمت طبقة GEM في GSMT® للتوسّع أفقيًا مع نمو التداول، بحيث لا يضطر البنك المركزي إلى إعادة بناء بنية نظام عملته الرقمية بين مرحلة التجربة والإطلاق على المستوى الوطني — فالمنصّة ذاتها التي شغّلت البيئة التجريبية في أوروغواي هي المصمَّمة لتحمّل ذلك الحجم.
تتيح GSMT® نطاقًا واسعًا من التخصيص — بدءًا من الضبط الدقيق للمعلمات التشفيرية، وصولًا إلى التمثيل البصري والثقافي لمحتويات المحفظة، بما يتيح للجمهور التعرّف على العملة الجديدة والثقة بها. وتتخذ البنوك المركزية خيارات تصميم مختلفة جدًا بحسب سياقها: فقد كشف استطلاع بنك التسويات الدولية (BIS) لعام 2024 والذي شمل 93 بنكًا مركزيًا عن تفاوت كبير في كيفية تعامل العملات الرقمية للتجزئة مع حدود الحيازة، والتشغيل البيني، والوصول دون اتصال، بما يعكس المشهد الدفعي وأولويات السياسات في كل بلد. ففي تجربة e-Peso على سبيل المثال، صُمّمت الفئات النقدية لتحاكي شكل ومظهر الأوراق النقدية الفعلية للبيزو الأوروغوياني، تحديدًا لبناء الألفة والثقة لدى الجمهور خلال إطلاق هو الأول من نوعه. وتتيح هذه المرونة نفسها لمنصّة GSMT® التكيّف مع متطلبات وطنية متباينة تمامًا، سواء كان ذلك بإتاحة وصول يعطي الأولوية للعمل دون اتصال لصالح سكان متفرقين جغرافيًا، أو بتكامل أوثق مع شبكة وكلاء مصرفيين قائمة بالفعل.
تُنفّذ D-GSMT شبكة سجلّ موزَّع تتيح انضمام مشاركين جدد وتعزّز التنافس بين عدّة مزوّدين للعملة الرقمية للتجزئة. وهي مناسبة للدول المتوسطة والكبيرة التي تدير متطلبات معقّدة في الحوكمة وقواعد الأعمال، في ظل تزايد دور العملات الرقمية للبنوك المركزية في دفع التشغيل البيني بين الحكومات ومنظومات الأصول الرقمية الخاصة. وهذا ليس همًّا نظريًا: فقد تضاعفت تجارب العملات الرقمية للجملة العابرة للحدود أكثر من مرّتين منذ عام 2022، مع منصّات مثل mBridge التي باتت الآن المشروع الأسرع نموًا من نوعها، كما تناول التقرير الختامي للبنك المركزي الأوروبي في أكتوبر 2025 حول المرحلة التحضيرية لليورو الرقمي بوضوح كيفية تعايش اليورو الرقمي المستقبلي مع حلول الدفع الخاصة وصعود العملات المستقرة. صُمّمت D-GSMT خصيصًا لهذه البيئة — إذ تتيح سجلّاتها المشتركة لعملة رقمية للتجزئة الاتصال بشبكة أوسع متعددة الأصول، بينما يبقى GDM (الإصدار والاسترداد) منفصلًا عمدًا عن تلك الطبقة الموزّعة، بحيث لا تُطرح أبدًا للتساؤل سيطرة البنك المركزي المباشرة على إصدار العملة.
من D-GSMT، أحدث أجيالنا، وصولًا إلى تأسيسنا في سويسرا عام 2012 — عقد من بناء الخبرة في مجال العملة الرقمية للبنك المركزي، شمل في طريقه أول تجربة رائدة ناجحة للعملة الرقمية للتجزئة في العالم.
استنادًا إلى الأساس المتين لمنصّة GSMT®، أطلقت Giori S.A. الجيل التالي من أنظمة العملة الرقمية للبنك المركزي: D-GSMT، الذي يجمع بين قواعد بيانات مركزية للسجلّ المحلي وسجلّات مشتركة مصرَّح بها تُدار عبر تقنية السجلّ الموزَّع للمعاملات بين وحدات GEM. ويضيف هذا الإصدار إمكانية وصول محسَّنة للمستخدمين، ومدفوعات دون اتصال بالإنترنت، وأداءً أفضل، وأمانًا كموميًا متقدمًا — بما في ذلك الشراكة مع WhisperCash للمدفوعات دون اتصال.
نفّذ الإصدار الثالث واجهة GWA للدفع عبر الهاتف المحمول، ما أتاح التبنّي الفوري لحالات استخدام العملة الرقمية للتجزئة من قِبل الجمهور. ودُعيت Giori S.A. للتحدث في نقاشات بنك التسويات الدولية في بازل، وأمام لجنة الأسواق المالية التابعة لمنظمة التعاون الاقتصادي والتنمية في جنيف.
أطلق الإصدار الثاني من GSMT® ميزات جديدة لإدارة المحافظ وأتاح خدمات واجهة برمجة تطبيقات تدعم أي حالة استخدام للعملة الرقمية للتجزئة. شاركت Giori S.A. في حلقة نقاش حول العملة الرقمية للبنك المركزي في الاجتماعات السنوية لصندوق النقد الدولي في واشنطن.
قدّمت Giori S.A. منصّة GSMT® في مؤتمر SIBOS السنوي الذي تنظّمه سويفت في سنغافورة، وكلّفت مكتب المحاماة السويسري BMG بإعداد أول دراسة حول الآثار القانونية للعملة الرقمية للبنك المركزي.
تجربة e-Peso الرائدة. نشرت Giori S.A. أول بيئة تجريبية للعملة الرقمية للبنك المركزي في العالم، ضمن مشروع تجريبي مع البنك المركزي لأوروغواي (BCU) — وهو أول ظهور عالمي لعملة رقمية للتجزئة قائمة على الرموز، وأول تجربة ناجحة لعملة رقمية للتجزئة يصدرها بنك مركزي.
بدأ التعاون مع BCU عام 2014، واستمر التخطيط المشترك أكثر من عامين تناول كل تفصيلة تشغيلية وتقنية — إلى جانب تقنية GSMT® نفسها، شمل ذلك جميع الجوانب غير التقنية لإطلاق أول عملة رقمية للتجزئة. وتولّت Giori S.A. إدارة البرنامج بالكامل، منسّقةً بين أصحاب المصلحة ودامجةً أنظمة الشركاء على المستويين التقني وسير العمل التجاري. وقد أشادت BCU وبنك التسويات الدولية (BIS) وصندوق النقد الدولي علنًا بنجاح هذه التجربة.
أطلق الإصدار الأول من GSMT® مجموعة كاملة من الوظائف الأساسية لإصدار وتوزيع العملة الرقمية للتجزئة. رعت Giori S.A. مؤتمر مدفوعات البنوك المركزية في أمستردام وقدّمت عرضًا فيه، كما شاركت في اجتماعات مجموعة البنك الدولي في واشنطن العاصمة.
عرض تقديمي في الجمعية العمومية المئة للإنتربول حول العملة الرقمية للبنك المركزي كأداة لمكافحة الجريمة المالية وتزييف الأوراق النقدية. تم تقديم نموذج GSMT® الأولي لأكثر من 40 بنكًا مركزيًا حول العالم، ودُعيت Giori S.A. للتحدث في نقاشات صندوق النقد الدولي في واشنطن العاصمة.
تأسّست Giori S.A. وسُجّلت في سويسرا. وتم تقديم أول طلب براءة اختراع لشركة Giori يصف عملة رقمية للبنك المركزي.
انطلق المشروع عام 2012 على يد روبرتو جيوري، الرئيس السابق لشركة De La Rue Giori — التي كانت آنذاك اللاعب المهيمن في طباعة الأوراق النقدية. ووافقت شركة De La Rue، إحدى أبرز شركات الطباعة في العالم، على تأسيس مشروع مشترك مع شركة Giori Organization السويسرية، لتوفير المعدّات المتخصّصة اللازمة لإنشاء مصانع طباعة أمنية (Security Printing Works) للبنوك المركزية في 75 دولة، أنتجت 98% من إجمالي حجم الأوراق النقدية في العالم.
بخبرة تتجاوز 40 عامًا في العمل مع العملات والبنوك المركزية، بنى السيد جيوري فريقًا من المهندسين والمديرين ذوي الخبرة الطويلة في الصناعة الرقمية، لمواجهة تحدٍّ جديد: تطوير أول حل في العالم للعملة الرقمية للتجزئة، وهو GSMT®.
وإلى جانب الهندسة، ساهم الفريق في صياغة المبادئ القانونية والتنظيمية للعملة الرقمية للبنك المركزي، واكتسب خبرة فريدة في إدارة برامج العملة الرقمية للبنك المركزي بجميع جوانبها. واستنادًا إلى GSMT® وهذه الخبرة الواسعة، يطوّر الفريق حاليًا خدمات لمرافقة البنوك المركزية وأصحاب المصلحة الآخرين طوال مسيرة تبنّي العملة الرقمية للبنك المركزي.
أوراق وجهات نظرنا الخاصة، إلى جانب المنشورات المرجعية الرئيسية التي تشكّل النقاش العالمي حول العملة الرقمية للبنك المركزي.
تُحفظ عناوين المنشورات بلغة النشر الأصلية.
أخبرونا عن برنامج العملة الرقمية للبنك المركزي لديكم، وسنتواصل معكم لتحديد موعد لعرض تعريفي تقني أو برامجي.
تفضّل التواصل عبر البريد الإلكتروني مباشرة؟
info@gsmt.ch